COMEX
Crédito fiscal beneficia empresas que reinvestirem na China
11/08/2025 20:00:00
Saiba como acessar vantagens tributárias com apoio de consultoria sino-brasileira especializada
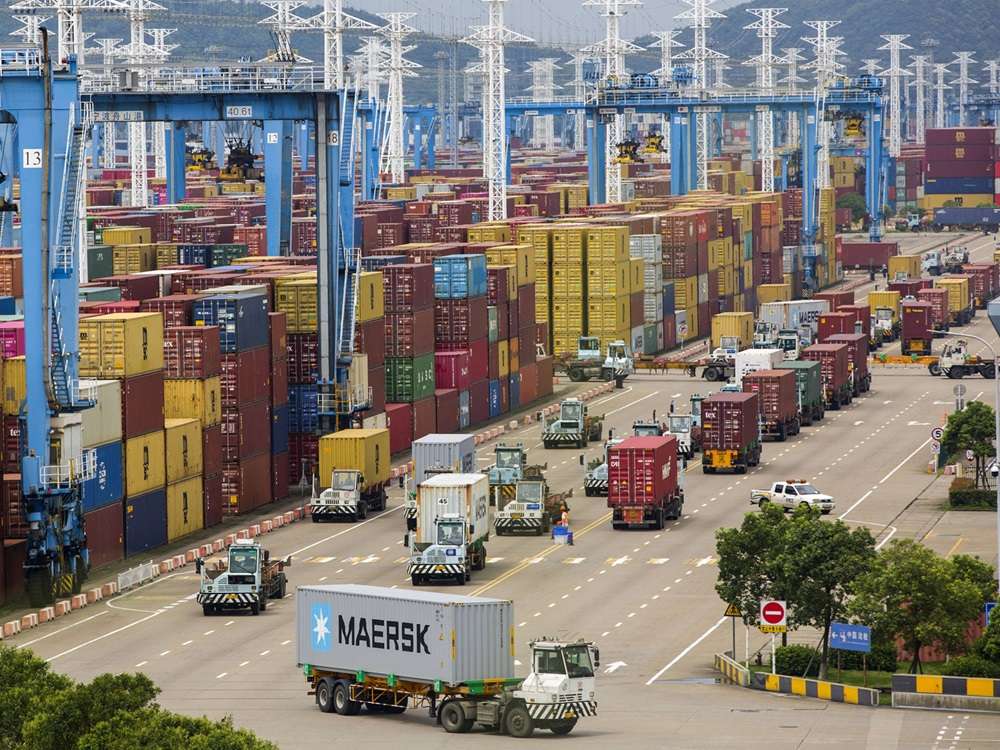
Investidores estrangeiros que reinvestirem na China Continental com lucros obtidos entre 1º de janeiro de 2025 e 31 de dezembro de 2028 e atenderem às condições relevantes (Reinvestimentos Qualificados) poderão compensar o IRPJ a pagar no mesmo ano fiscal com o valor do reinvestimento (máximo de 10%), sendo o saldo remanescente elegível transferido para o futuro.
A informação é um dos destaques do boletim informativo da Fischer Advocacia, que mantém parceria com a CW CPA, consultoria contábil com sede social em Hong Kong.
OPERACIONALIZAÇÃO
Condições exigidas paralelamente ao aproveitamento fiscal:
-
“Lucros da China” devem consistir em dividendos ou lucros distribuídos ou passíveis de distribuição pela subsidiária chinesa aos investidores estrangeiros.
-
Reinvestimento direto realizado com lucros da China pode assumir a forma de aumento de capital, novo estabelecimento, ou aquisição de participação societária de terceiros (operação M&A).
-
Reinvestimentos em sociedade de capital aberto estão excluídos, a menos que sejam qualificados como "estratégicos" de acordo com as medidas do MOFCOM.
-
A empresa investida (onde estão sendo reinvestido os lucros da China) deve operar em um setor que se enquadre na categoria "incentivada", de acordo com o "Catálogo do Setor de Investimento Estrangeiro Incentivado”.
-
Os investidores estrangeiros devem manter o "reinvestimento" continuamente sob a sua propriedade por um período mínimo de cinco anos.
-
Os lucros da China que estão sendo reinvestidos em dinheiro devem ser pagos ou transferidos diretamente para a empresa reinvestida e/ou para o terceiro que está alienando sua participação acionária e não devem circular em nenhuma outra conta; em outras palavras, os lucros da China devem "recircular" unicamente dentro da China Continental.
Existe um acordo para evitar a dupla tributação entre o Brasil e a China, e quando o beneficiário do dividendo (investidor brasileiro) detiver um IED permanente em sociedade chinesa que distribui esse lucro, não haverá IRPJ adicional sobre esse montante, porém somente a incidência do IRRF de 15% quando do fechamento do contrato de câmbio para a remessibilidade da moeda ao exterior.
O crédito fiscal acima pode ser aproveitado completamente.
PARCERIA EM SC
Para saber mais a respeito basta acessar o escritório Fischer Advocacia, ponto de partida para acionar a assessoria da CW CPA para consecução dos interesses de empresas brasileiras na China.


Weko - Equipamentos e soluções para impressão digital
Service Contabilidade - Assessoria contábil e fiscal
Actus Auditores Independentes - Auditoria independente, consultoria e assessoria
Cavallazzi - Cavallazzi, Andrey, Restanho & Araújo Advocacia Empresarial
Pabst & Hadlich - Advocacia empresarial
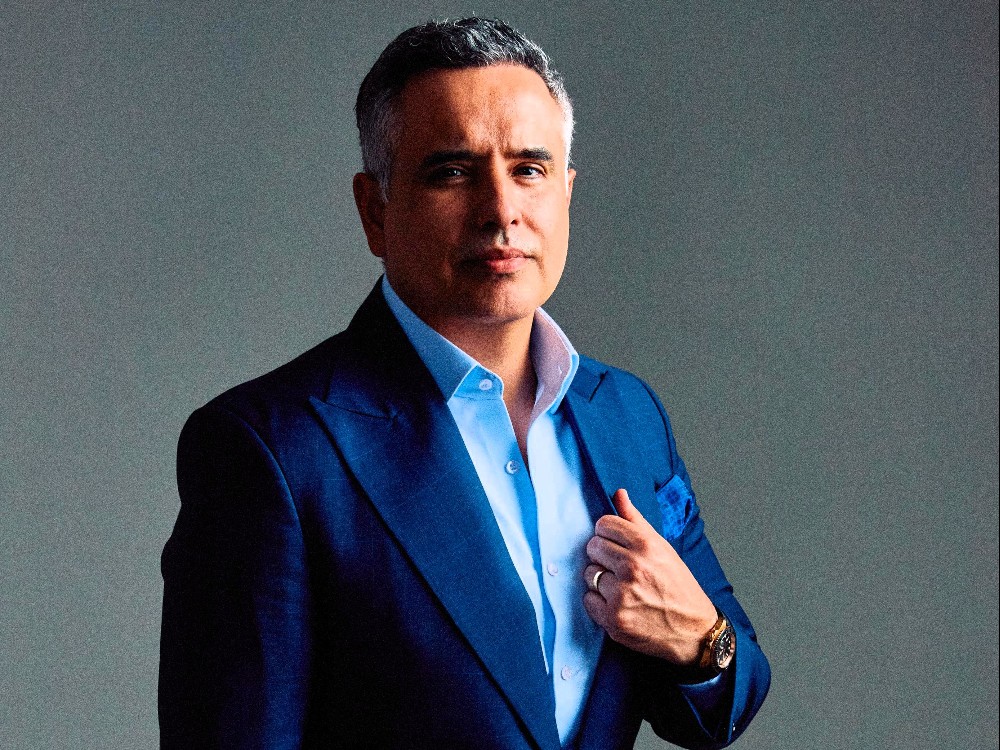
De 4% a mais de 50% do mercado: executivo por trás da virada da Samsung no Brasil palestra no CDL Conecta 2026, em Blumenau
Dema Oliveira liderou a expansão da Samsung no país e sua presença reforça posição da cidade como polo de inovação.
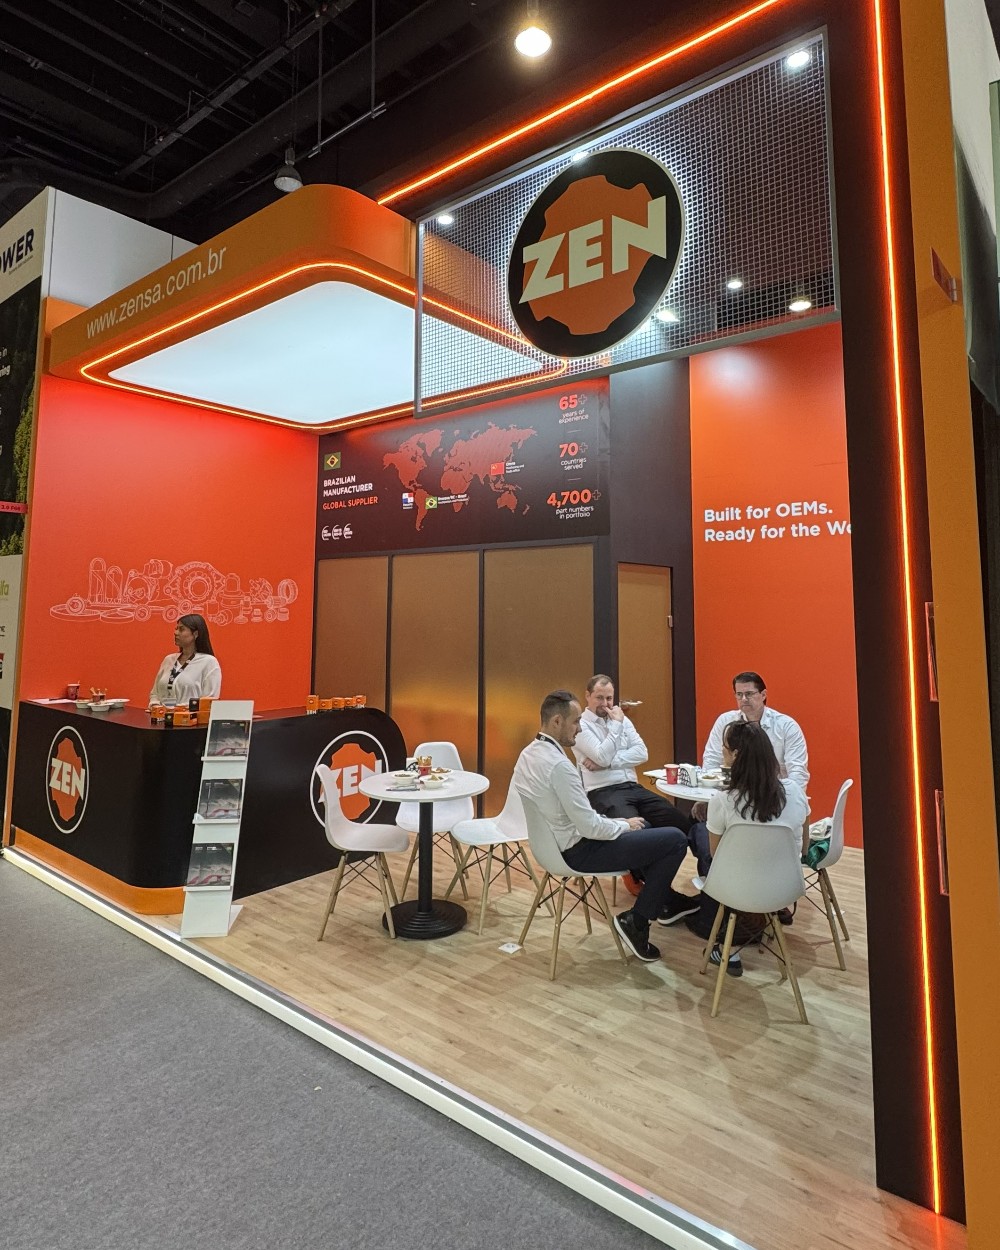
ZEN celebra 50 anos de exportação com presença na Automechanika Frankfurt
Empresa brasileira participa de um dos principais encontros mundiais do aftermarket automotivo
Em expansão regional, Aware Investments inaugura escritório em Blumenau
Novo espaço fica no Edifício Stein Office, na região central. Multi family office possui R$ 10 bilhões sob gestão
Com perdas de R$ 36,5 bilhões, varejistas adotam reconhecimento facial para conter quadrilhas
Criminosos circulam entre estados explorando falta de integração entre lojas; empresas investem em IA e bases colaborativas de dados para identificar reincidentes antes de novos furtos